Ce bănci folosesc firmele mici din România?
Banca Transilvania se află detașat pe primul loc și își păstrează poziția de-a lungul anilor. ING, care în urmă cu zece ani era înaintea BT, a ajuns la mai puțin de jumătate din nivelul acesteia. Revolut a urcat până pe locul patru, la egalitate cu Raiffeisen.
Analiza se bazează pe conturile bancare pe care firmele le trec pe facturile emise prin factureaza.ro. Am comparat firmele înscrise în 2026 cu cele înregistrate în fiecare an, începând din 2014.
Cifrele-cheie
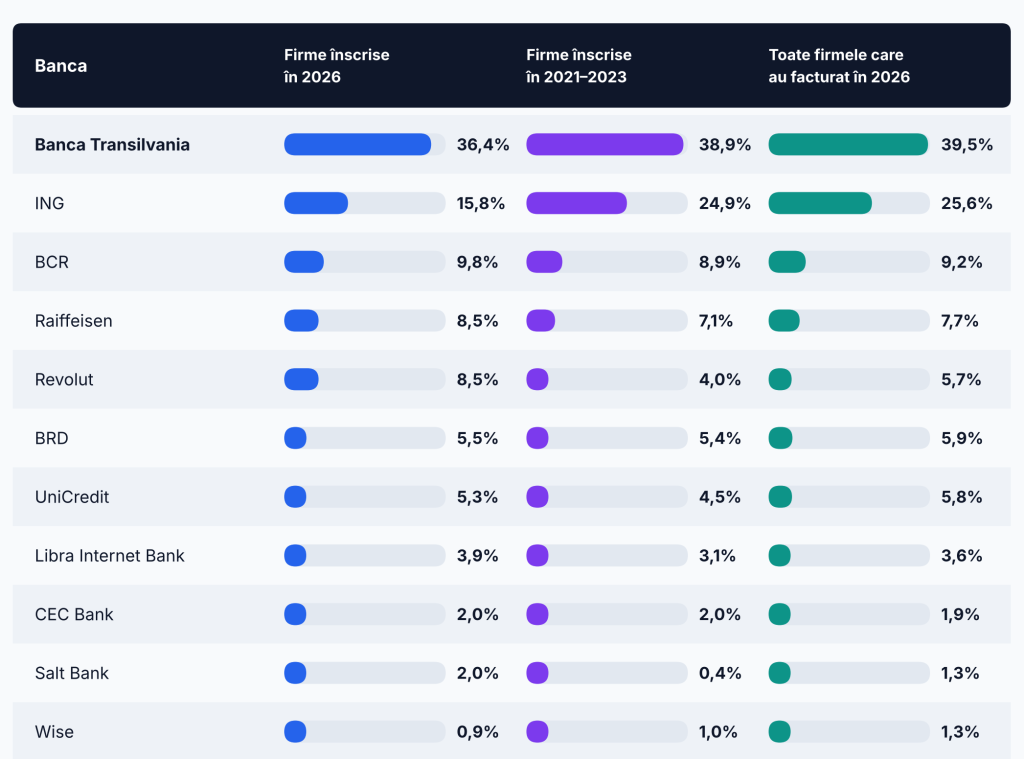
O firmă poate avea conturi la mai multe bănci, așa că procentele nu însumează 100%. Ultima coloană include toate firmele care au emis cel puțin o factură în 2026, indiferent de anul în care s-au înscris.
Banca Transilvania: aleasă de una din trei firme, an de an
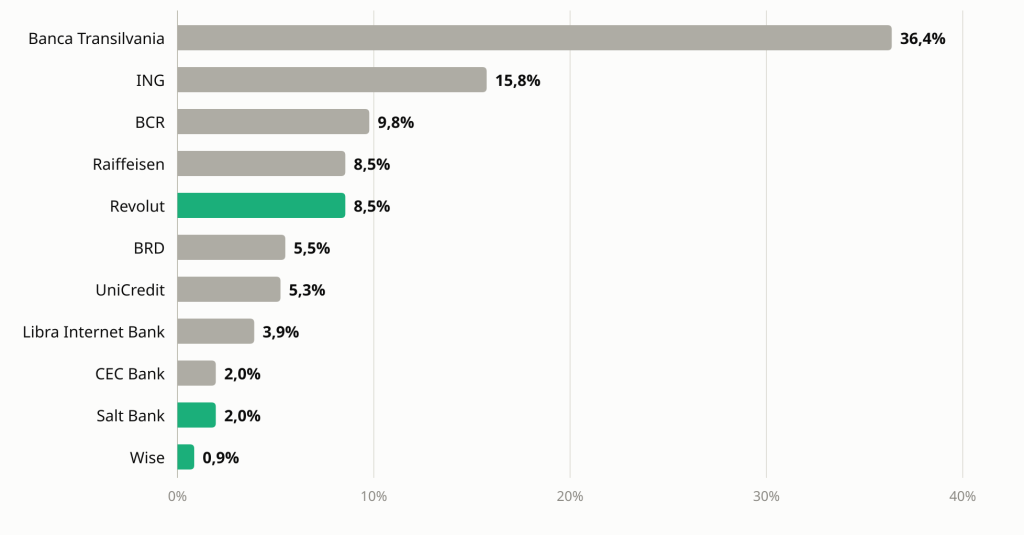
Din 2017 și până în prezent, între 34% și 41% dintre firmele înscrise în fiecare an au trecut Banca Transilvania pe facturi. Nicio altă bancă nu se apropie de această pondere. În 2026, BT apare pe facturile a 36,4% dintre firme, de peste două ori mai mult decât ING, aflată pe locul al doilea.
Interesantă este și diferența dintre prezența BT în rândul firmelor mici și dimensiunea sa în sistemul bancar. După preluarea OTP Bank, Banca Transilvania deține 23% din activele sistemului bancar (Wall-Street.ro, pe baza datelor BNR pentru 2024). În rândul firmelor analizate de noi, ponderea sa este considerabil mai mare.
Un aspect important: firmele din Cluj sunt mai bine reprezentate pe platforma noastră față de ponderea lor în economia națională. Pe factureaza.ro, Clujul reprezintă 10% dintre firmele înscrise în perioada 2024–2026, iar aici BT este banca principală pentru 62% dintre firme. Dacă excludem Clujul din analiză, ponderea BT scade de la 37% la 34%. Chiar și așa, banca rămâne pe primul loc.
ING: de pe primul loc, la jumătate din nivelul BT
Dintre firmele înscrise în 2015, 40% aveau cont la ING, față de 33% la Banca Transilvania. În rândul firmelor înscrise în 2026, proporția celor care folosesc ING a ajuns la 16%.
Scăderea s-a accentuat după 2020 și a continuat în fiecare an: 29% în 2021, 25% în 2022, 21% în 2023, 20% în 2024 și 19% în 2025.
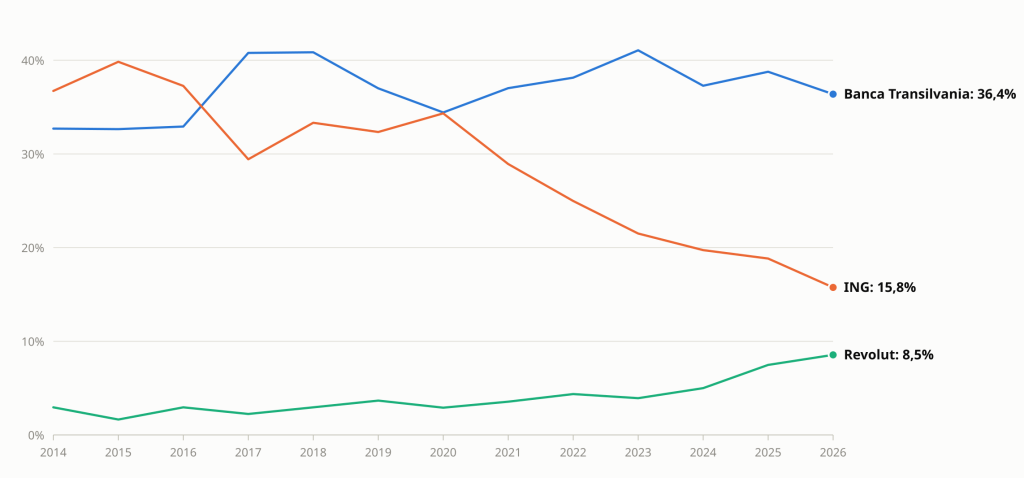
Tendința se regăsește atât în rândul SRL-urilor, unde ponderea ING a scăzut de la 21% în 2024 la 15% în 2026, cât și al PFA-urilor, unde a coborât de la 19% la 16%.
Dacă ne uităm la toate firmele care au emis facturi în 2026, ING are încă o pondere de 26%. Explicația este că firmele înscrise în anii anteriori tind să își păstreze banca. Datele noastre arată că firmele nou-înființate sau nou-înscrise în platformă aleg tot mai rar ING.
ING își păstrează totuși primul loc în București și, la o diferență mică, în Ilfov.
Revolut: creștere de la 3% la 8,5%
Până în 2020, Revolut apărea pe facturile a doar 2–4% dintre firmele nou-înscrise. Din 2024, creșterea s-a accelerat: 5% în 2024, 7,5% în 2025 și 8,5% în 2026.
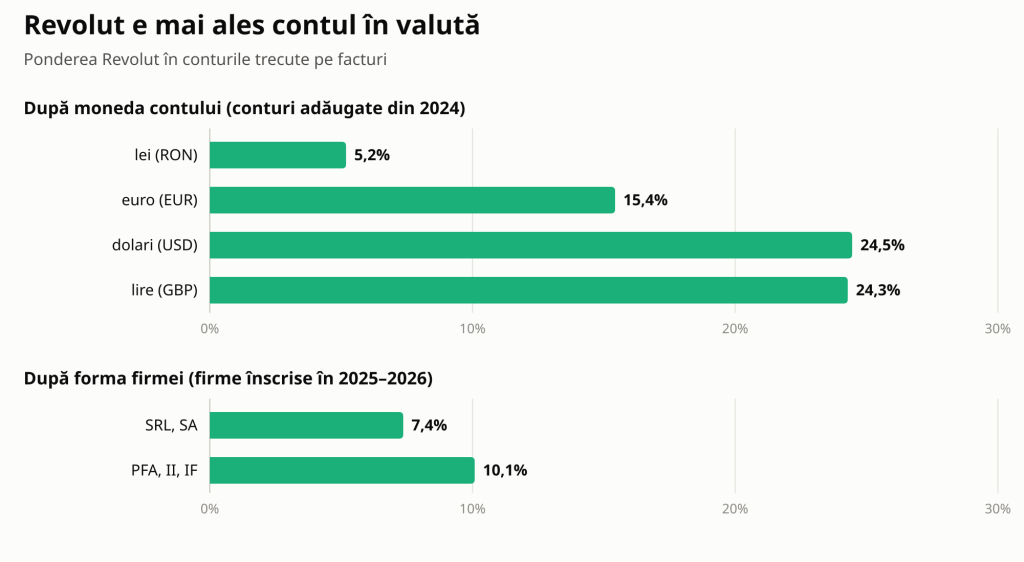
În 2026, Revolut ajunge la egalitate cu Raiffeisen și se apropie de BCR. Proporția este cu atât mai interesantă cu cât Revolut Bank deține doar 0,07% din activele sistemului bancar din România.
Ce observăm în datele noastre:
- Pentru multe firme, Revolut este singurul cont. Dintre firmele nou-înscrise în 2026 care au trecut pe factură un cont Revolut sau Wise, 9 din 10 nu un cont la o altă bancă trecut pe facturi. Așadar, nu pare să fie doar un cont secundar, ci principalul cont al firmei.
- Revolut este o prezență puternică în zona conturilor în valută. Dintre conturile în euro adăugate începând din 2024, 15% sunt la Revolut, la același nivel cu ING. În cazul conturilor în dolari, ponderea ajunge la 25%, aproape de cea a BT (30%). În schimb, în cazul conturilor în lei, Revolut are doar 5%.
- Revolut este mai popular în rândul PFA-urilor. Dintre PFA-urile și întreprinderile individuale înscrise în 2025–2026, 10% au ales Revolut, comparativ cu 7% dintre SRL-uri.
Un moment important pentru Revolut în România a fost 13 decembrie 2024, când banca a început să ofere IBAN-uri românești proprii, care încep cu RO.. REVO (Economedia). Conturile Business ale firmelor românești au fost transferate treptat la aceste IBAN-uri (Revolut). Înainte de această schimbare, conturile Revolut în lei foloseau IBAN-uri asociate cu Libra Internet Bank.
Cine câștigă teren și cine pierde din popularitate
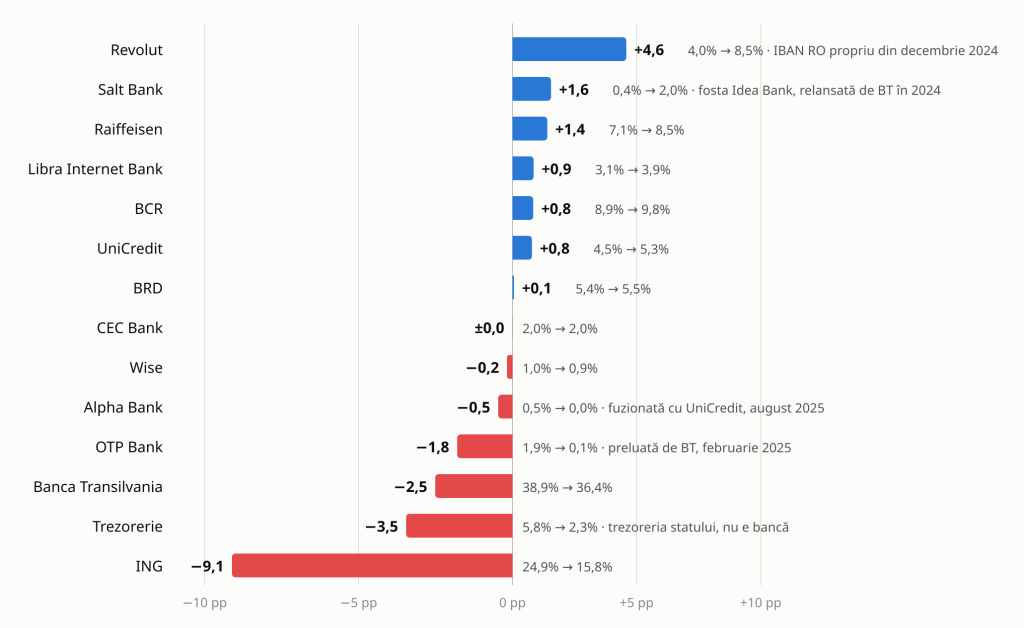
- Salt Bank (fosta Idea Bank, relansată de Banca Transilvania în aprilie 2024 ca bancă 100% digitală, Profit.ro): a crescut de la 0,4% la 2% în rândul firmelor noi. În cazul PFA-urilor înscrise în 2026, ponderea ajunge la 4,4%.
- Raiffeisen câștigă treptat teren, de la 7,1% la 8,5%. Banca este populară în rândul PFA-urilor: 13% dintre cele înscrise în 2026 au ales-o.
- OTP Bank nu mai apare pe facturile firmelor nou-înscrise după fuziunea cu Banca Transilvania, finalizată la 28 februarie 2025 (Economedia). Totuși, dintre firmele care au emis facturi în 2026, 0,3% folosesc încă un IBAN OTP.
- Alpha Bank a trecut printr-un proces similar, după fuziunea cu UniCredit, finalizată la 15 august 2025 (UniCredit).
- Trezoreria statului apare tot mai rar pe facturi. Ponderea a scăzut de la 5,8% în rândul firmelor înscrise în 2021–2023 la 2,3% în rândul celor înscrise în 2026.
- Wise își menține o prezență relativ constantă, în jurul valorii de 1%.
Wise: IBAN de Libra Internet Bank
Există un detaliu care poate crea confuzie, atât pentru utilizatori, cât și în statistici: conturile în lei de la Wise au IBAN-uri cu identificatorul Libra Internet Bank (RO.. BREL ..). La fel se întâmpla și cu vechile conturi în lei de la Revolut, înainte de introducerea IBAN-urilor proprii, care încep cu REVO. Pentru a le diferenția, am separat conturile în funcție de banca sau serviciul financiar menționat de firme pe facturi: „Wise” sau „Libra Internet Bank”. Am aplicat aceeași regulă și pentru Revolut, unde am diferențiat între mențiunile „Revolut” și „Libra”. Conturile clienților proprii Libra folosesc o altă serie de IBAN-uri.
În statisticile de mai sus, fiecare cont este atribuit băncii sau serviciului financiar căruia îi aparține în realitate, nu doar instituției al cărei cod apare în IBAN.
Ce înseamnă asta în practică? Dacă primești de la un client un IBAN care începe cu RO.. BREL, acesta poate fi un cont Libra Internet Bank, Wise sau un cont Revolut mai vechi. Pentru o plată obișnuită, toate pot fi folosite în același mod.
Pe județe: BT conduce aproape peste tot. Excepțiile sunt Bucureștiul și Ilfovul
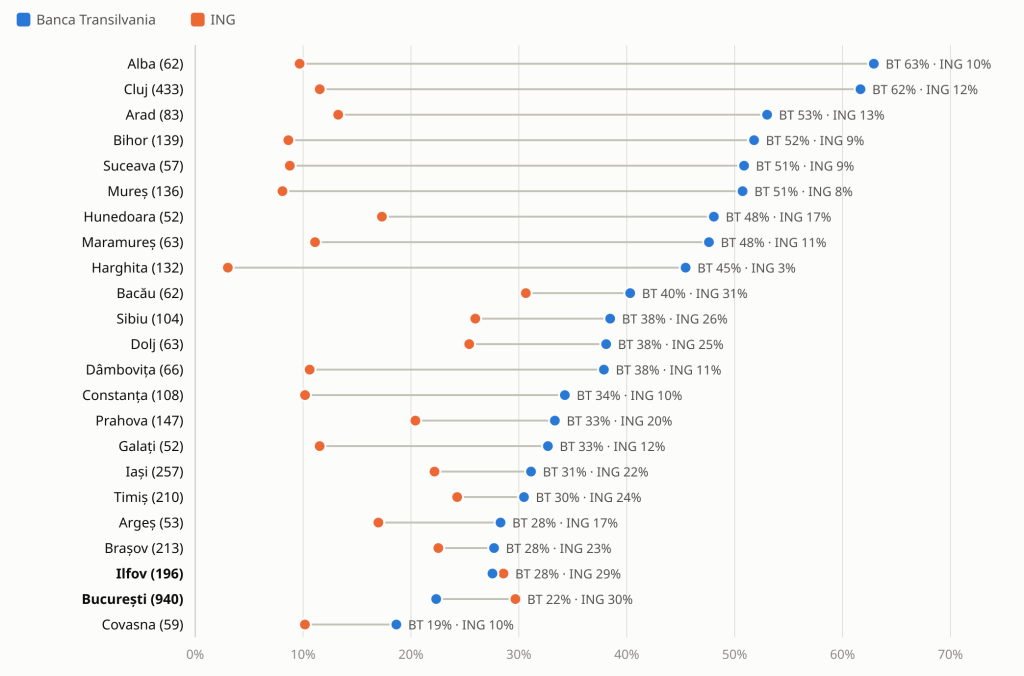
Dacă ne uităm la banca principală a firmelor (primul cont în lei trecut pe factură), în rândul celor înscrise în perioada 2024–2026, diferențele dintre județe sunt clare:
- În Transilvania și în vestul țării, BT depășește 50% în mai multe județe: Alba (63%), Cluj (62%), Arad (53%), Bihor (52%) și Mureș (51%).
- În București, ING ocupă primul loc, cu 30%, față de 22% pentru BT. În Ilfov, diferența este mult mai mică: 29% pentru ING și 28% pentru BT.
- Harghita are cea mai mică pondere a ING: doar 3%.
- În Covasna, preferințele sunt mai diversificate: BT are 19%, Raiffeisen 15%, BRD 14%, iar BCR 12%.
- Revolut are cea mai mare pondere în Sibiu, unde este banca principală pentru 12% dintre firme. Urmează Bucureștiul, cu 9%, și Aradul, cu 8%.
Bănci mari și bănci populare în rândul firmelor mici
Cât de mari sunt băncile, dacă ne uităm la activele lor, și cât de des le aleg firmele mici? Am comparat ponderea fiecărei bănci în activele sistemului bancar cu frecvența cu care apare pe facturile firmelor înscrise în 2026.
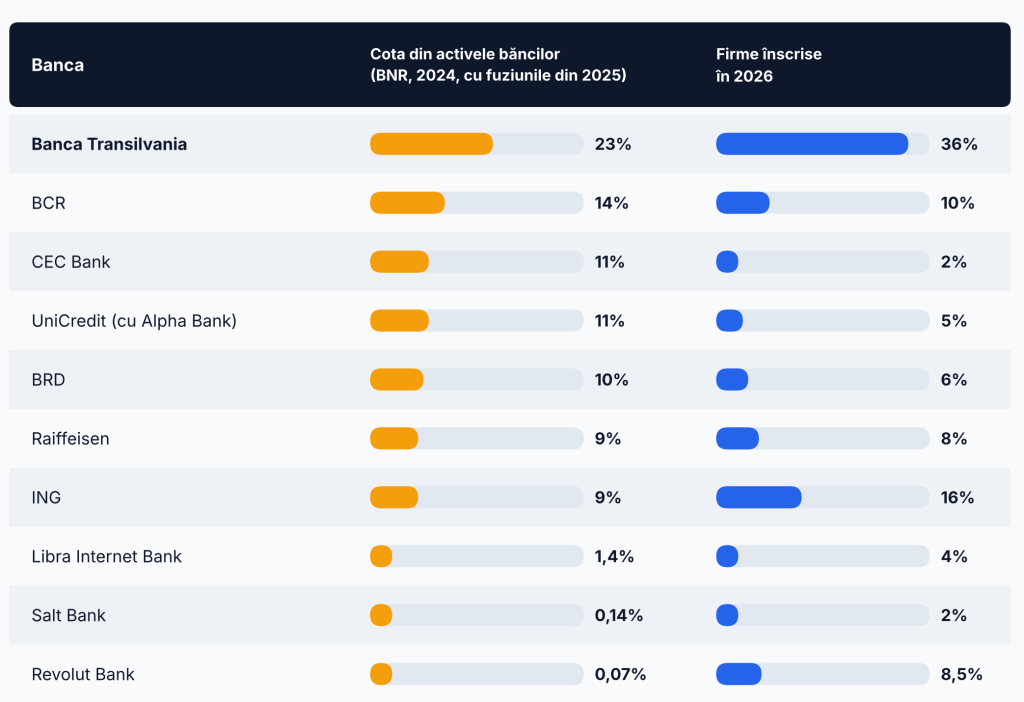
Sursa datelor despre active: Wall-Street.ro, pe baza datelor BNR.
Cele două coloane măsoară lucruri diferite: prima arată ce parte din activele sistemului bancar deține fiecare bancă, iar a doua, cât de des apare pe facturile firmelor nou-înscrise pe factureaza.ro.
CEC Bank, de exemplu, este a treia bancă din România după active, dar apare pe facturile a doar 2% dintre firmele nou-înscrise pe platforma noastră. La polul opus, Revolut Bank are doar 0,07% din activele sistemului bancar, dar ajunge pe locul al patrulea în preferințele firmelor nou-înscrise care utilizează factureaza.ro.
Cum am făcut analiza
- Ce înseamnă „banca”: contul bancar trecut în setările firmei pe factureaza.ro, adică acel cont care apare pe facturi. O firmă poate avea și alte conturi, pe care nu le menționează pe facturi.
- Cum am identificat banca: în principal, după codul bancar din IBAN (cele patru litere de după RO și cifrele de control). De exemplu, BTRL pentru Banca Transilvania și INGB pentru ING. Nu ne-am bazat pe denumirea introdusă de utilizatori. Am separat conturile Wise și Revolut care folosesc codul Libra după seria IBAN-ului. Pentru conturile fără IBAN, am folosit codul BIC sau numele băncii.
- Ce firme am inclus: firmele de pe factureaza.ro care au cel puțin un cont bancar înregistrat. Anul din analiză este anul înscrierii pe platformă, nu neapărat anul înființării firmei. Pentru firmele mai vechi, cele două date pot fi diferite. Datele pentru 2026 acoperă perioada 1 ianuarie – 5 noiembrie.
- Cum am stabilit banca principală: pentru comparațiile pe județe, am luat în calcul primul cont în lei din profilul firmei, fără a include Trezoreria Statului.
- Limitele analizei: firmele care folosesc un program de facturare online sunt probabil mai digitalizate decât media firmelor din România. În plus, conturile gratuite nefolosite timp de cinci ani sunt șterse, așa că datele din anii anteriori lui 2021 reflectă firmele care au rămas active pe platformă. Am identificat băncile pe baza conturilor existente în prezent pe facturi, inclusiv a celor adăugate după înscrierea firmei. Forma juridică (SRL sau PFA) a fost dedusă din denumirea firmei.
- Confidențialitate: am folosit doar date agregate. Nicio firmă și niciun IBAN individual nu apar în analiză.
Ce concluzii pot trage antreprenorii din aceste date?
Alegerea băncii nu trebuie să se bazeze doar pe notorietate sau pe cota de piață. Datele arată că băncile mari nu sunt neapărat și cele mai populare în rândul firmelor mici, iar opțiunile digitale câștigă tot mai mult teren.
Dacă ești la început de drum, poți folosi această analiză ca punct de plecare pentru a vedea ce bănci aleg alte firme, inclusiv cele din domeniul sau regiunea ta. Dacă ai deja o firmă, evoluția preferințelor îți poate da motive să compari ofertele și serviciile disponibile sau să iei în calcul un cont suplimentar, mai ales dacă lucrezi cu valută.
Un alt lucru pe care îl arată datele este că nu există o singură alegere potrivită pentru toate firmele. BT are cea mai mare prezență în rândul antreprenorilor, ING rămâne o opțiune importantă, iar Revolut și Salt Bank câștigă teren, în special în anumite categorii de firme.
Analiza nu ne spune care bancă are cele mai bune comisioane, servicii sau condiții. Dar oferă un reper concret despre ce folosesc alți antreprenori și despre cum se schimbă preferințele lor. Până la urmă, banca cea mai bună este cea care se potrivește modului în care îți conduci afacerea.