Vrei să îți deschizi o afacere în 2026, dar nu știi ce să alegi: PFA sau SRL? Vrei să afli dacă domeniul tău de activitate oferă oportunități de creștere?
Cu ajutorul apifirme.dev, am analizat cele mai noi date despre firmele din România pentru a-ți oferi o imagine clară asupra tendințelor antreprenoriale.
Din acest articol afli:
- în ce domenii se înființează tot mai multe afaceri;
- unde scade interesul antreprenorilor;
- ce forme juridice aleg tot mai des cei care pornesc o afacere: SRL sau PFA.
În plus, descoperi ce schimbări fiscale îți pot influența costurile, ce taxe și contribuții trebuie să iei în calcul și care sunt principalele obligații privind capitalul social, codurile CAEN și RO e-Factura.
Fie că ești la început de drum sau ai deja o afacere, aceste informații te pot ajuta să îți planifici mai bine activitatea, să compari opțiunile disponibile și să te pregătești pentru obligațiile fiscale și administrative din 2026.
Citește analiza completă și află ce trebuie să știi pentru a lua decizii de business mai bine informate.
Cifrele-cheie
| Ianuarie–septembrie | 2024 | 2025 | 2026 | 2026 față de 2025 |
|---|---|---|---|---|
| Societăți (SRL, SA …) | 67.941 | 74.214 | 56.095 | −24% |
| PFA, II, IF | 23.986 | 36.984 | 45.100 | +22% |
| Total | 91.927 | 111.198 | 101.195 | −9% |
| Ponderea PFA, II, IF | 26% | 33% | 45% |
În perioada ianuarie–septembrie 2026 au fost înregistrate 101.195 de firme și forme de activitate independente, față de 111.198 în aceeași perioadă din 2025, ceea ce înseamnă o scădere de 9%.
Evoluția diferă însă semnificativ în funcție de forma juridică.
- Societăți comerciale (SRL, SA și alte forme): 56.095 de înmatriculări în 2026, față de 74.214 în 2025 și 67.941 în 2024. Scăderea față de 2025 este de 24%.
- PFA, întreprinderi individuale (II) și întreprinderi familiale (IF): 45.100 de înmatriculări în 2026, față de 36.984 în 2025 și 23.986 în 2024. Creșterea față de 2025 este de 22%.
Total: 101.195 de înmatriculări în 2026, comparativ cu 111.198 în 2025 și 91.927 în 2024.
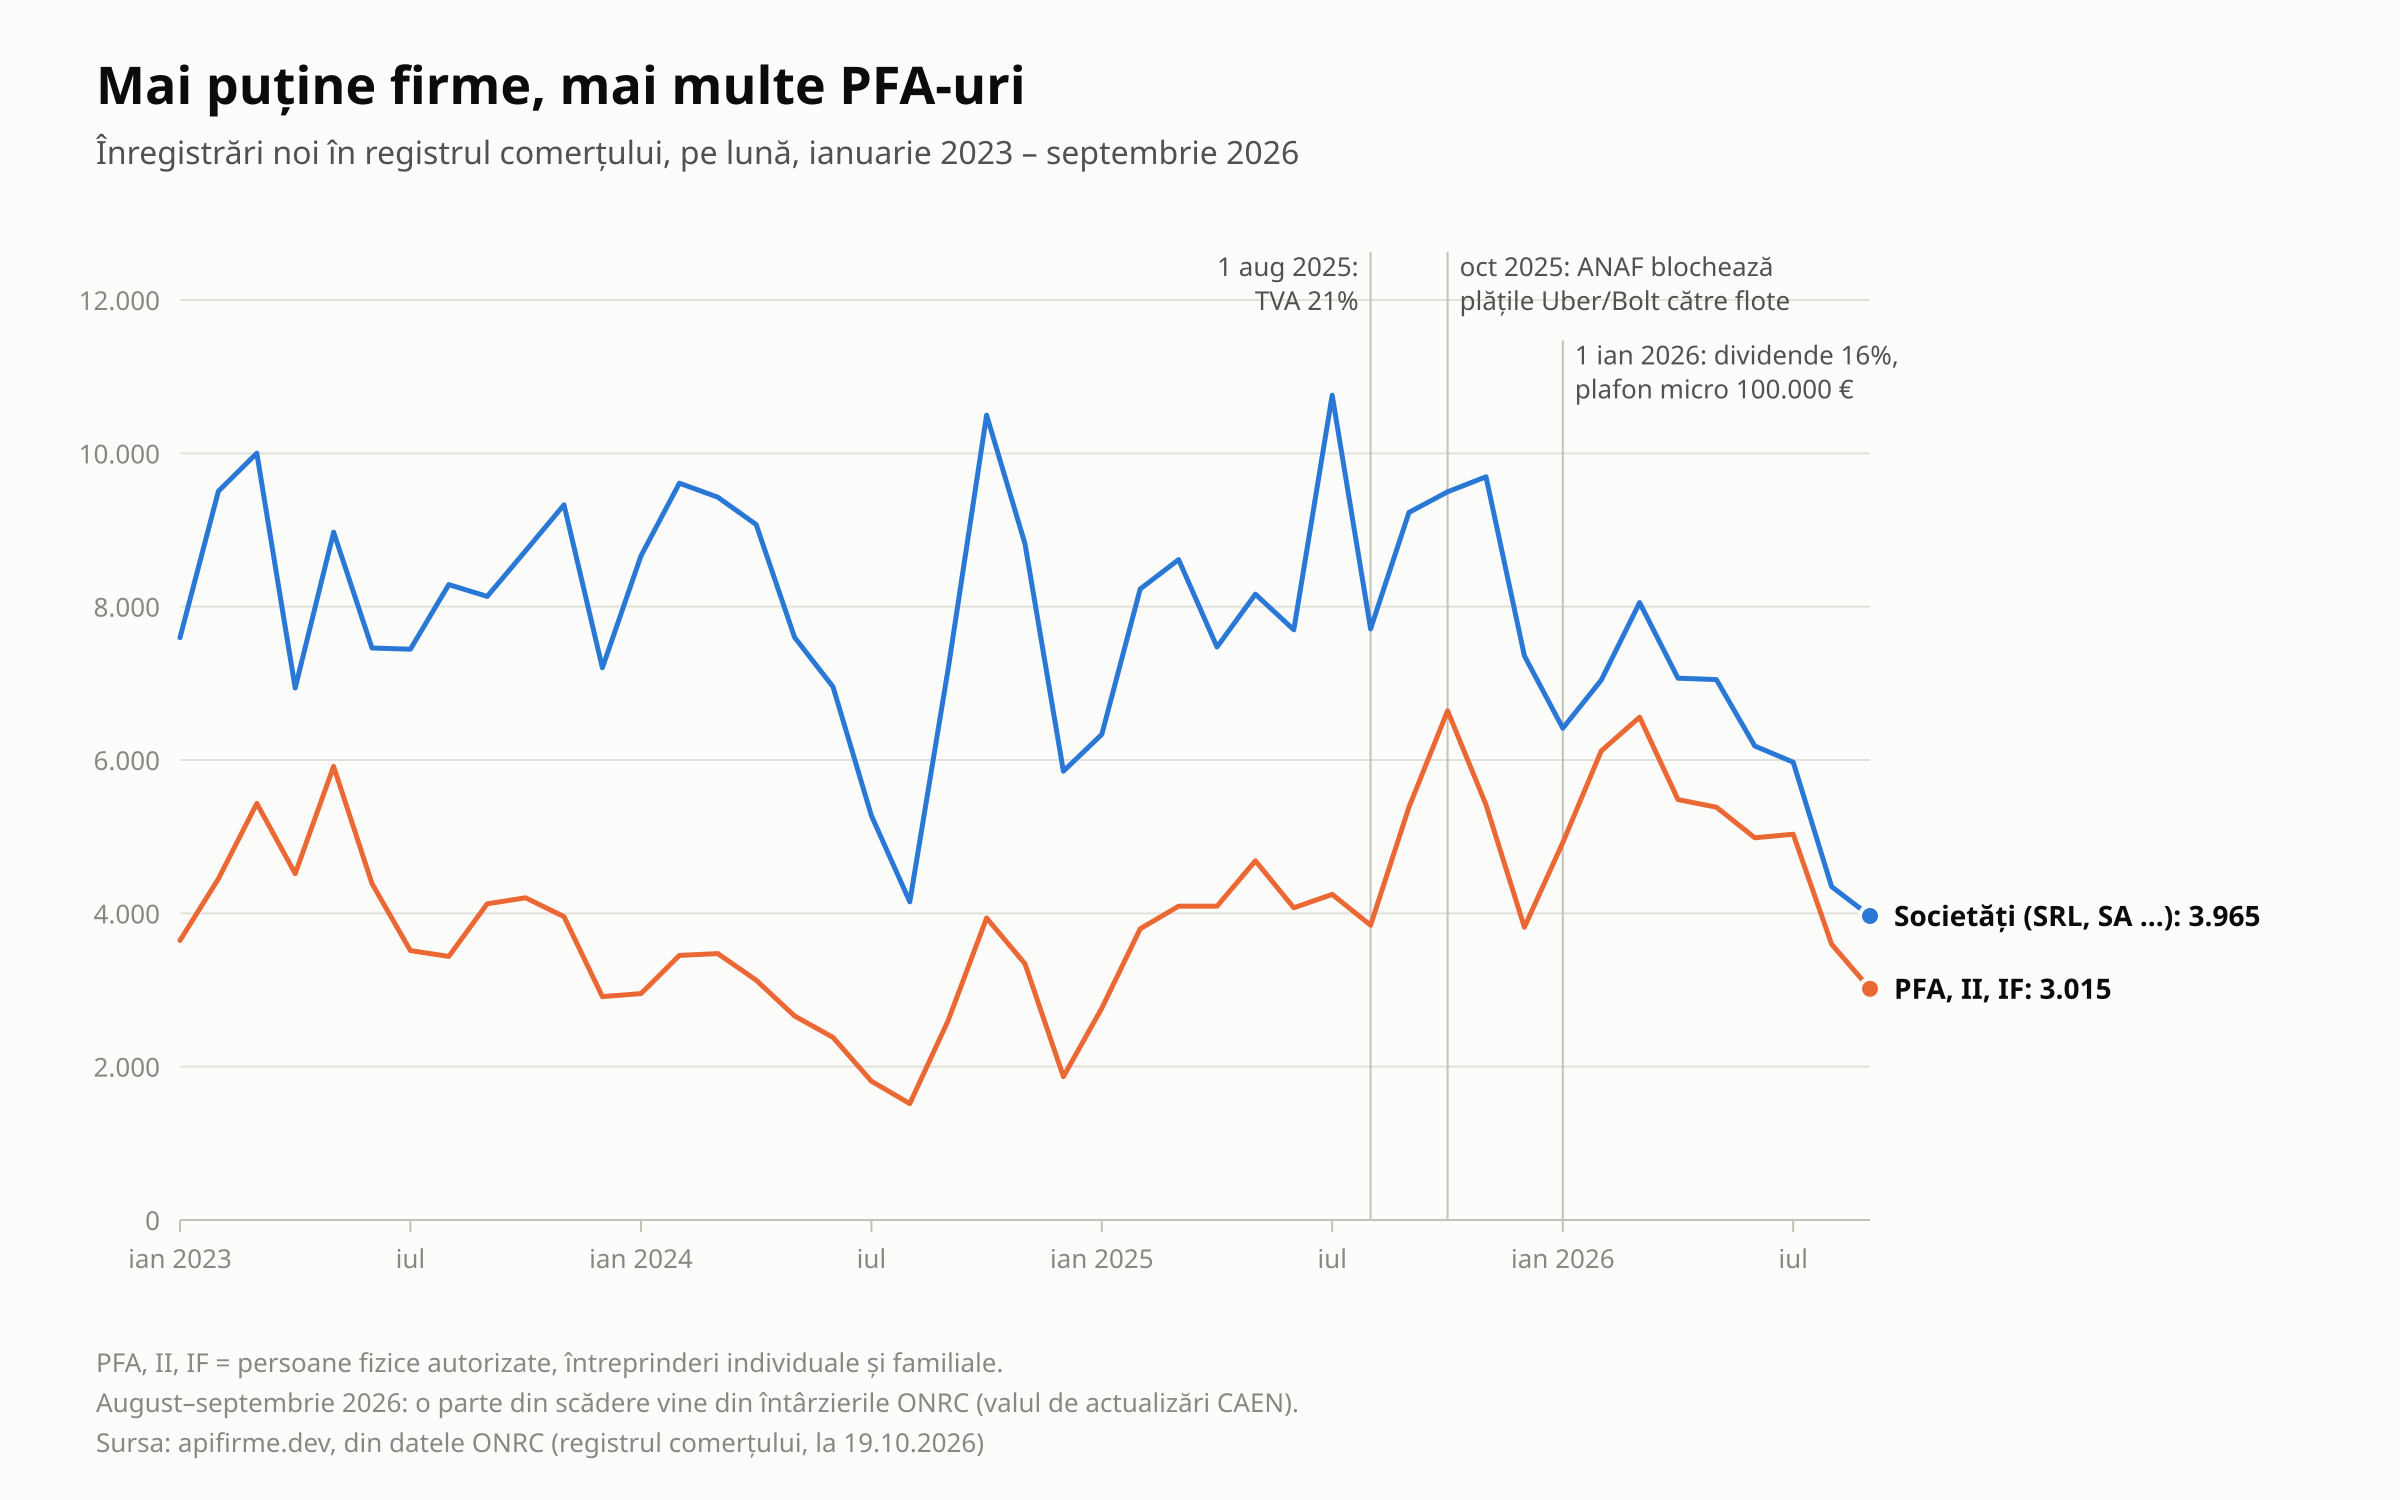
Datele pentru august și septembrie 2026 trebuie privite cu rezervă. Pe 17 septembrie, Oficiul Național al Registrului Comerțului (ONRC) a anunțat întârzieri în soluționarea dosarelor, pe fondul valului de actualizări ale codurilor CAEN solicitate înainte de termenul-limită din 25 septembrie (prelungit între timp până la 1 aprilie 2027). O parte din scădere ar putea fi recuperată ulterior.
Totuși, tendința nu se explică doar prin întârzierile din ultimele două luni. În perioada ianuarie–iulie 2026, numărul noilor societăți comerciale scăzuse deja cu 17%, în timp ce înmatriculările de PFA-uri crescuseră cu 39%.
De ce scad SRL-urile
Trei schimbări legislative și fiscale, aplicabile în 2026, au făcut ca înființarea unui SRL de mici dimensiuni să fie mai puțin atractivă.
| Ce s-a schimbat | Înainte | Acum | De când |
|---|---|---|---|
| Impozitul pe dividende | 8% (2024), 10% (2025) | 16% | dividende distribuite din 1 ianuarie 2026 |
| Plafonul pentru microîntreprindere | 250.000 € | 100.000 €, cotă unică 1% | 1 ianuarie 2026 |
| Capitalul social minim al unui SRL nou | 1 leu | 500 lei | 18 decembrie 2025 |
Impozitul pe dividende a crescut
Impozitul pe dividende a crescut de la 8% în 2024 și 10% în 2025 la 16% pentru dividendele distribuite începând cu 1 ianuarie 2026.
Această modificare afectează antreprenorii care folosesc un SRL pentru a-și desfășura activitatea și ulterior își retrag profitul sub formă de dividende.
Plafonul pentru microîntreprinderi a fost redus
Plafonul de încadrare în regimul microîntreprinderilor a coborât de la 250.000 de euro la 100.000 de euro, începând cu 1 ianuarie 2026. Cota de impozitare aplicabilă este de 1%.
Reducerea plafonului schimbă calculele fiscale pentru numeroase firme mici și mijlocii, în special pentru cele care se apropie de limita de venituri stabilită de legislație.
Capitalul social minim al unui SRL nou a crescut
Capitalul social minim pentru un SRL nou a crescut de la 1 leu la 500 de lei, începând cu 18 decembrie 2025.
Pentru persoanele care lucrează pe cont propriu, cu unul sau doi clienți, toate aceste schimbări pot face ca PFA-ul să devină o opțiune mai atractivă.
În cazul unui PFA, impozitul pe venitul net este de 10%, iar contribuțiile sociale CASS și CAS se calculează în funcție de baze și plafoane stabilite prin lege. În plus, administrarea activității nu presupune contabilitate în partidă dublă și nu există un al doilea impozit aplicat atunci când titularul își retrage banii din activitate.
Contextul economic și politic
Pe lângă schimbările fiscale, contextul economic și politic a influențat mediul de afaceri.
- Începând cu 1 august 2025, cota standard de TVA a crescut la 21%, iar cotele reduse de 5% și 9% au fost înlocuite cu o cotă redusă unică de 11%.
- Inflația a ajuns la 10,4% în iunie 2026.
- Guvernul a căzut pe 5 mai 2026, în urma unei moțiuni de cenzură. Guvernul succesor a primit votul de învestitură abia pe 20 octombrie.
- OUG 7/2026, care vizează reforma administrației locale, a dus la desființarea a aproximativ 45.600 de posturi, majoritatea vacante. Până în iulie, aproximativ 13.000 de persoane fuseseră concediate.
Aceste evoluții conturează un mediu în care antreprenorii trebuie să își reevalueze costurile, obligațiile fiscale și forma juridică prin care își desfășoară activitatea.
Domeniile în creștere și cele în scădere
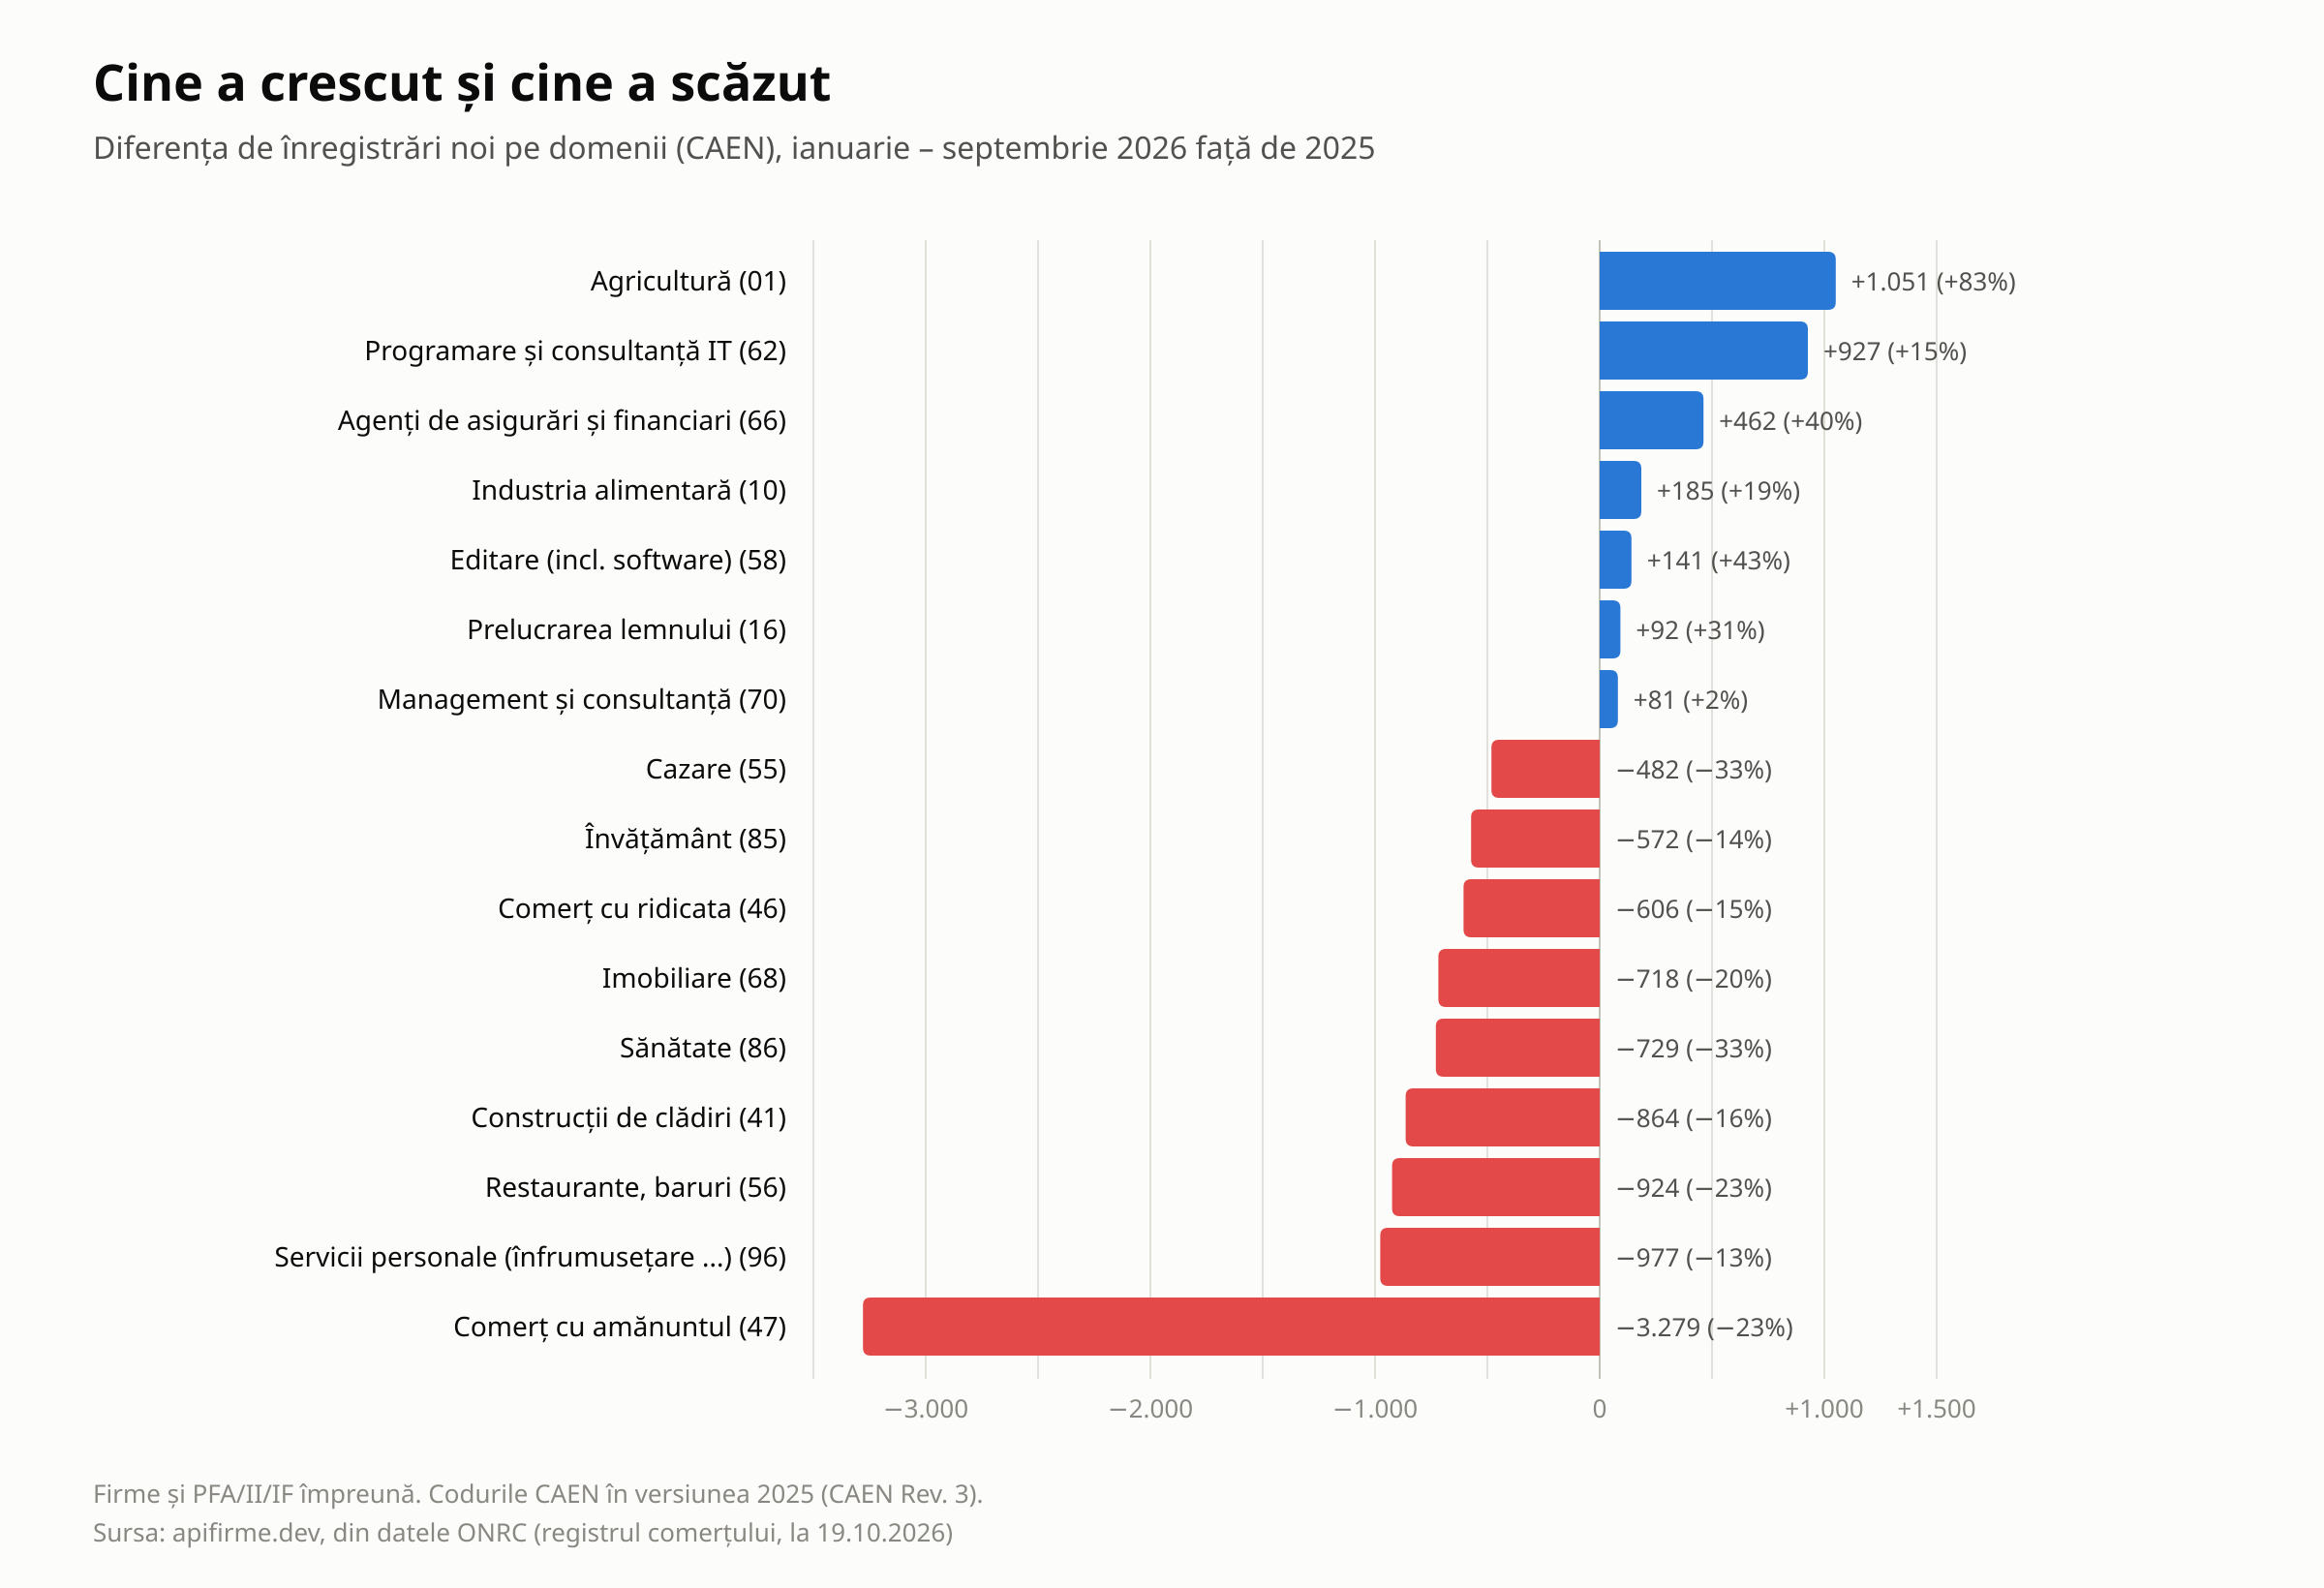
Pentru analiza pe domenii, comparația se concentrează asupra anilor 2025 și 2026. Începând din ianuarie 2025, firmele nou-înregistrate au fost încadrate folosind codurile CAEN Rev. 3, ceea ce nu permite compararea directă cu o perioadă anterioară.
Domenii în scădere
Comerțul cu amănuntul
Comerțul cu amănuntul a înregistrat cea mai mare scădere absolută: cu 3.279 mai puține înmatriculări, respectiv o reducere de 23%. În cazul dealerilor auto, scăderea a fost de 39%, iar în cazul magazinelor de îmbrăcăminte, de 22%.
Cazare, restaurante și baruri
Domeniul hotelier a înregistrat o scădere de 33%, în timp ce înmatriculările din sectorul restaurantelor au scăzut cu 23%.
Un element relevant pentru sectorul HoReCa este majorarea cotei reduse de TVA de la 9% la 11%, aplicată începând cu 1 august 2025.
Servicii personale
În domeniul serviciilor personale, activitățile de coafură, frizerie și înfrumusețare au înregistrat o scădere de 15% a numărului de înmatriculări.
Imobiliare și construcții
Înmatriculările din domeniul imobiliar au scăzut cu 20%, iar cele din construcțiile de clădiri au înregistrat o reducere de 16%.
Sănătate
Sectorul sănătății a înregistrat o scădere de 33%. Înmatriculările de cabinete stomatologice au scăzut cu 35%, iar cele ale clinicilor de specialitate cu 28%.
Scăderea e mai mare decât media societăților (−24%) la nivel general. Nu a fost identificată o cauză specifică acestui domeniu care să explice evoluția.
Energia din surse regenerabile
Înmatriculările din domeniul energiei regenerabile au scăzut cu 57%, de la 343 la 148. Evoluția sugerează că valul de înființări asociate proiectelor de parcuri fotovoltaice s-a diminuat.
Domenii în creștere
Agricultură
Agricultura a înregistrat o creștere de 1.051 de înmatriculări, respectiv 83%. Creșterea s-a concentrat în mare parte în zona PFA-urilor și a întreprinderilor individuale.
Câteva exemple ilustrează amploarea evoluției:
- Cultivarea cerealelor: de la 267 la 703 de înmatriculări.
- Cultivarea legumelor: de la 135 la 329.
- Creșterea vacilor de lapte: de la 48 la 121.
Numărul maxim de înregistrări a fost atins în perioada martie–mai, în paralel cu desfășurarea campaniei de depunere a cererilor APIA.
Nu există însă o regulă care să oblige fermierii să devină PFA, astfel că motivul exact al creșterii nu este încă stabilit.
Programare și consultanță IT
Domeniul programării și consultanței IT a crescut cu 927 de înmatriculări, echivalentul unei majorări de 15%. Întreaga creștere provine din înregistrările de PFA-uri.
Agenți de asigurări și intermediari financiari
Înmatriculările din activitățile agenților de asigurări și ale intermediarilor financiari au crescut cu 462, respectiv 40%. Și în acest caz, creșterea este asociată PFA-urilor.
Motivul acestei evoluții nu este cunoscut cu certitudine.
Industria alimentară și prelucrarea lemnului
Industria alimentară a înregistrat o creștere de 19%, iar prelucrarea lemnului, de 31%.
Un exemplu relevant în industria lemnului este producția de peleți și brichete, unde numărul înmatriculărilor s-a triplat, de la 30 la 89.
Editarea de software
Editarea de software a înregistrat o creștere de 127%, de la 117 la 266 de înmatriculări. Evoluția acestui domeniu este analizată separat în secțiunea dedicată inteligenței artificiale și produselor software.
Același domeniu, sub altă formă juridică
Una dintre cele mai clare observații ale analizei este că, în aproape fiecare domeniu, numărul noilor societăți comerciale scade, în timp ce numărul PFA-urilor, întreprinderilor individuale și întreprinderilor familiale crește.
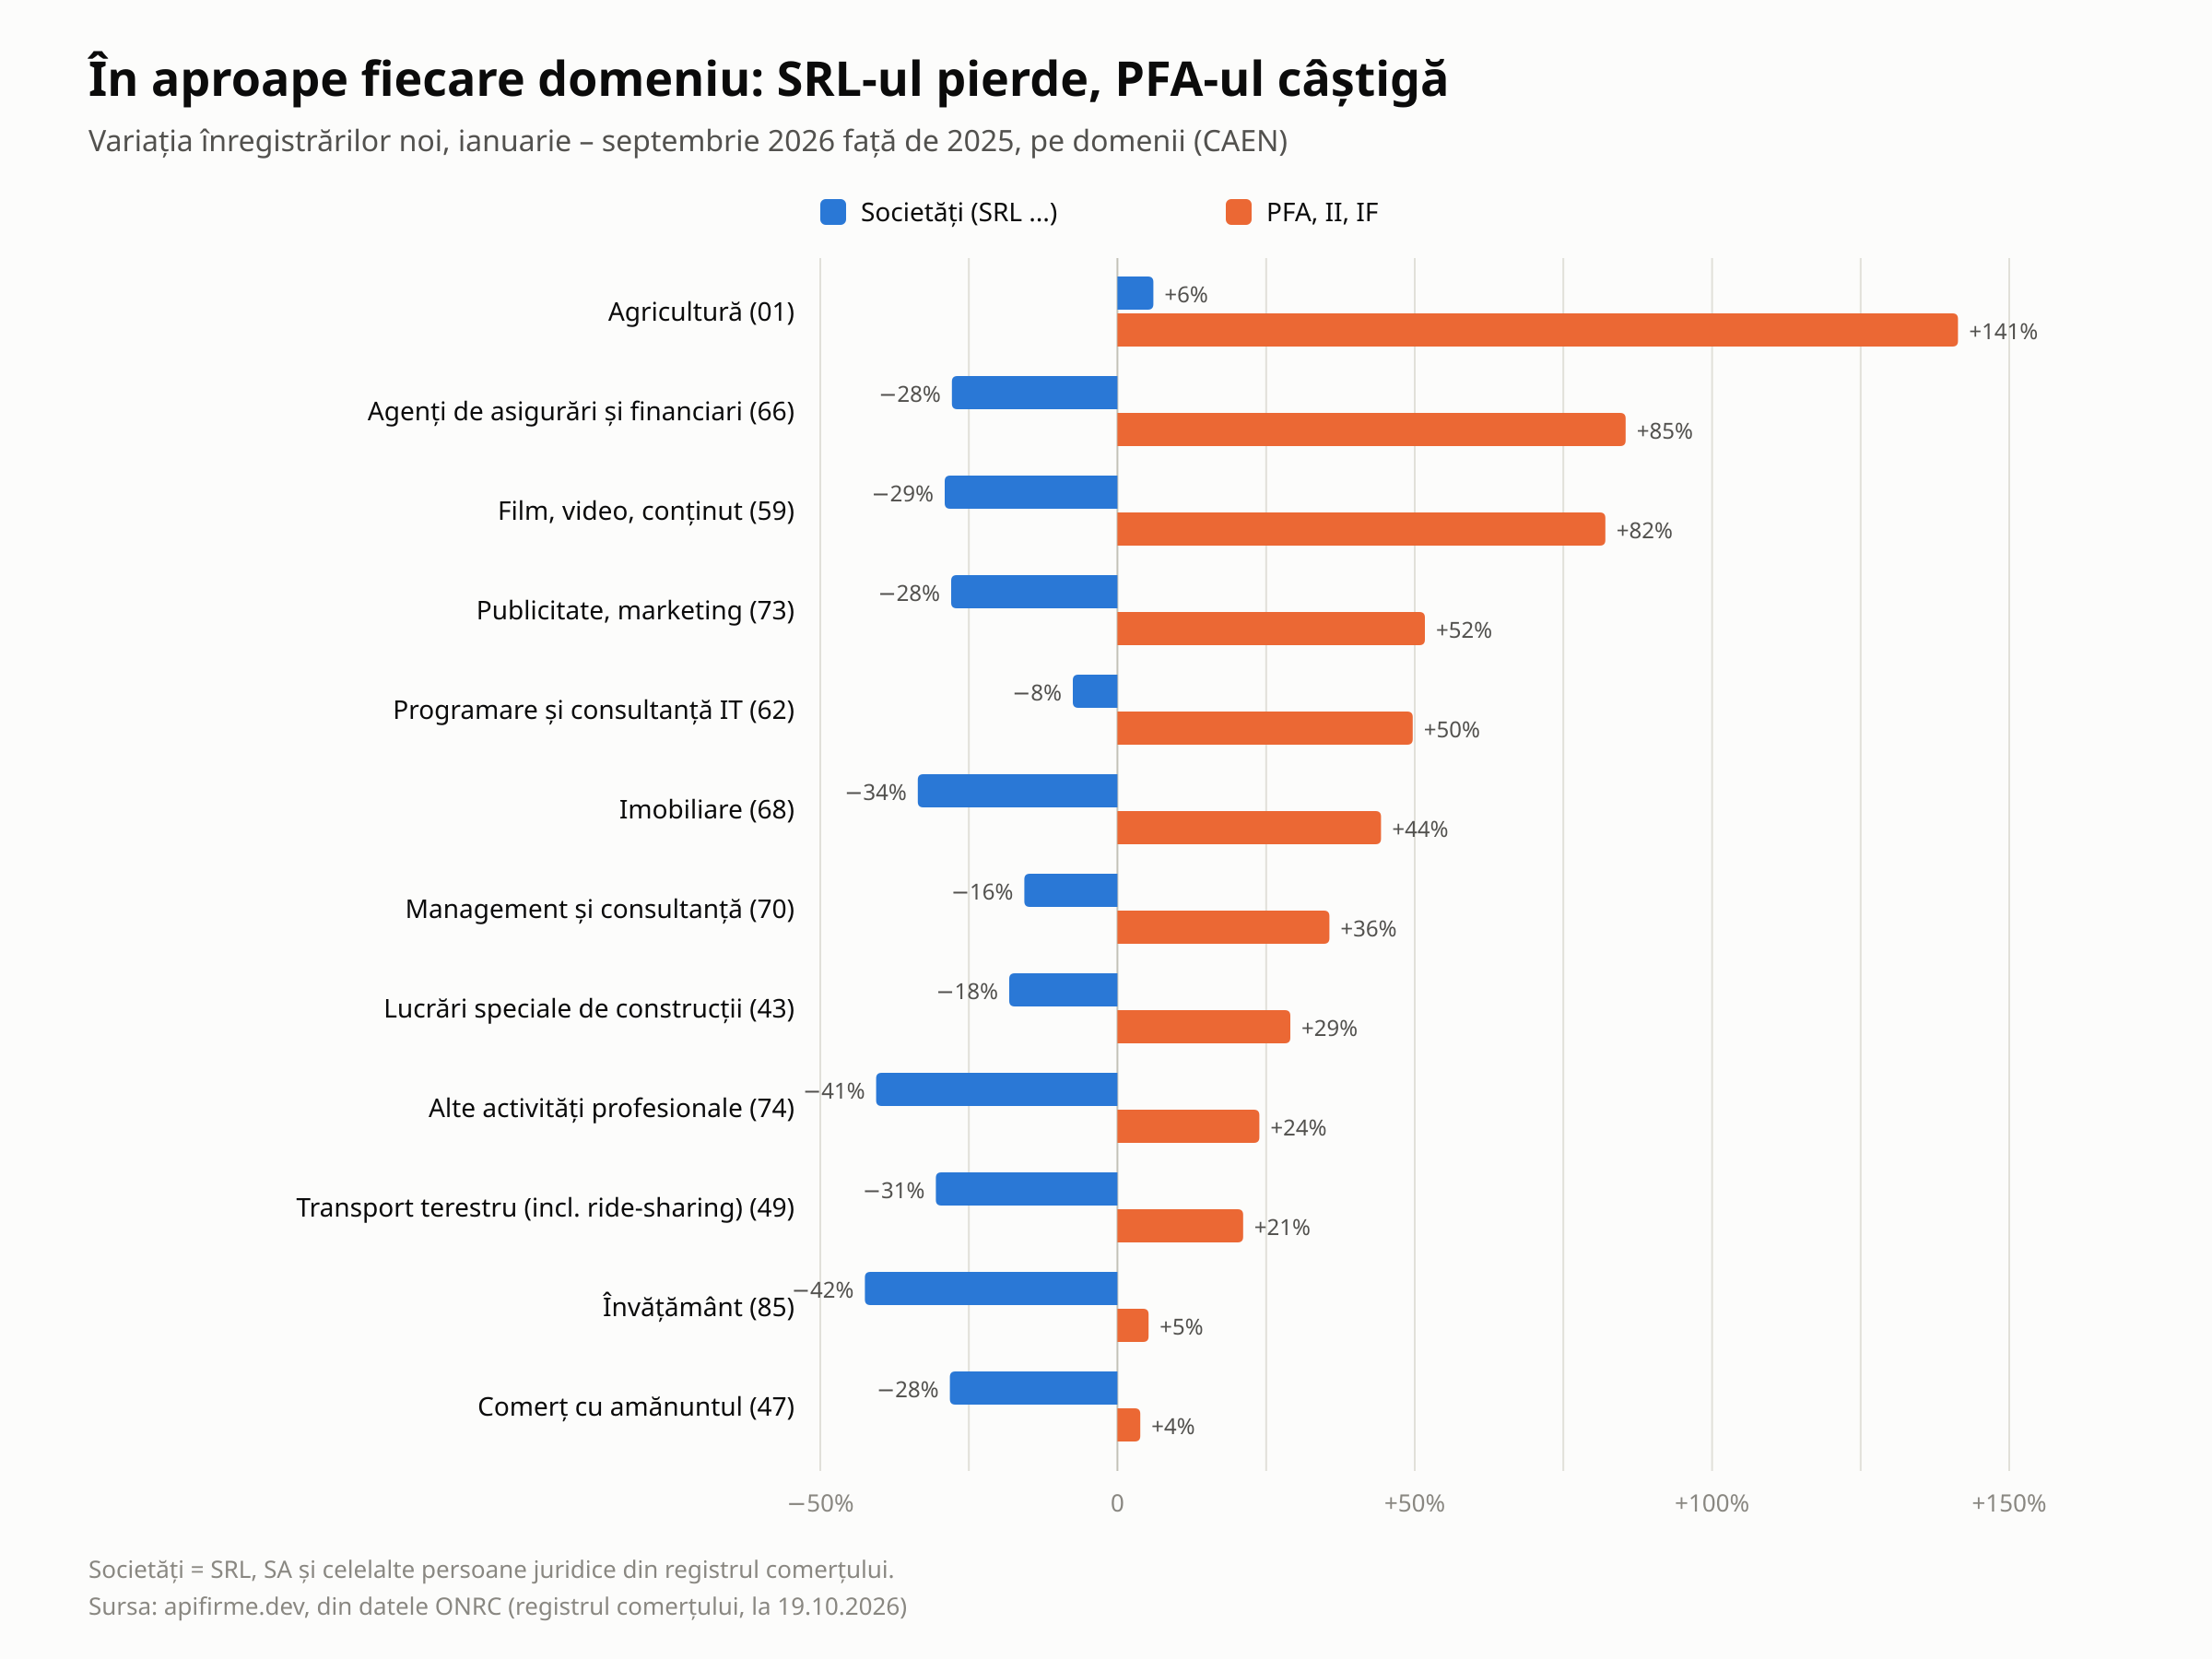
| Domeniu | Societăți noi | PFA, II, IF noi |
|---|---|---|
| Programare și consultanță IT | −8% | +50% |
| Imobiliare | −34% | +44% |
| Publicitate și marketing | −28% | +52% |
| Film, video, producție de conținut | −29% | +82% |
| Management și consultanță | −16% | +36% |
| Lucrări speciale de construcții | −18% | +29% |
| Transport terestru | −31% | +21% |
Evoluția în perioada 2025–2026 evidențiază această schimbare:
- Programare și consultanță IT: societățile comerciale au scăzut cu 8%, în timp ce PFA-urile, întreprinderile individuale și întreprinderile familiale au crescut cu 50%.
- Imobiliare: societățile comerciale au scăzut cu 34%, iar formele independente au crescut cu 44%.
- Publicitate și marketing: societățile comerciale au scăzut cu 28%, în timp ce formele independente au crescut cu 52%.
- Film, video și producție de conținut: societățile comerciale au scăzut cu 29%, iar formele independente au crescut cu 82%.
- Management și consultanță: societățile comerciale au scăzut cu 16%, în timp ce formele independente au crescut cu 36%.
- Lucrări speciale de construcții: societățile comerciale au scăzut cu 18%, iar formele independente au crescut cu 29%.
- Transport terestru: societățile comerciale au scăzut cu 31%, în timp ce formele independente au crescut cu 21%.
În multe cazuri, activitatea desfășurată și clienții rămân aceiași. Ceea ce se schimbă este forma juridică prin care se desfășoară activitatea și se emit facturile.
Cel mai des înregistrat „business” nou: șoferul de ride-sharing
În 2026, una din nouă înmatriculări a fost asociată activității de transport de pasageri cu vehicule cu șofer, pe bază de comandă, încadrată la codul CAEN 4933.
În primele nouă luni ale anului au fost înregistrate 11.653 de entități pentru această activitate, dintre care 85% au fost PFA-uri.
Nicio altă clasă CAEN nu a acumulat atât de multe înmatriculări noi. Activitatea de programare la comandă, de exemplu, a înregistrat un număr de înmatriculări de aproximativ două ori mai mic.
Maximul a fost atins în octombrie 2025, când au fost înregistrate 2.894 de entități într-o singură lună.
În aceeași perioadă, ANAF suspendase plățile de la Uber și Bolt către aproximativ 100 de firme de flote. Între septembrie și noiembrie 2025 au fost suspendate peste 12.000 de mașini.
În acest context, șoferii au început să treacă de la activitatea desfășurată prin firmele de flote la PFA-uri proprii. Evoluția explică o parte importantă din numărul mare de înmatriculări înregistrate în această categorie.
Inteligența artificială: în nume, dar și în produse
Inteligența artificială nu are un cod CAEN propriu. Pentru a urmări evoluția interesului antreprenorial pentru acest domeniu, analiza a identificat firmele nou-înființate ale căror denumiri conțin termeni precum „AI”, „GPT”, „LLM”, „neural”, „agentic” sau „inteligență artificială”.
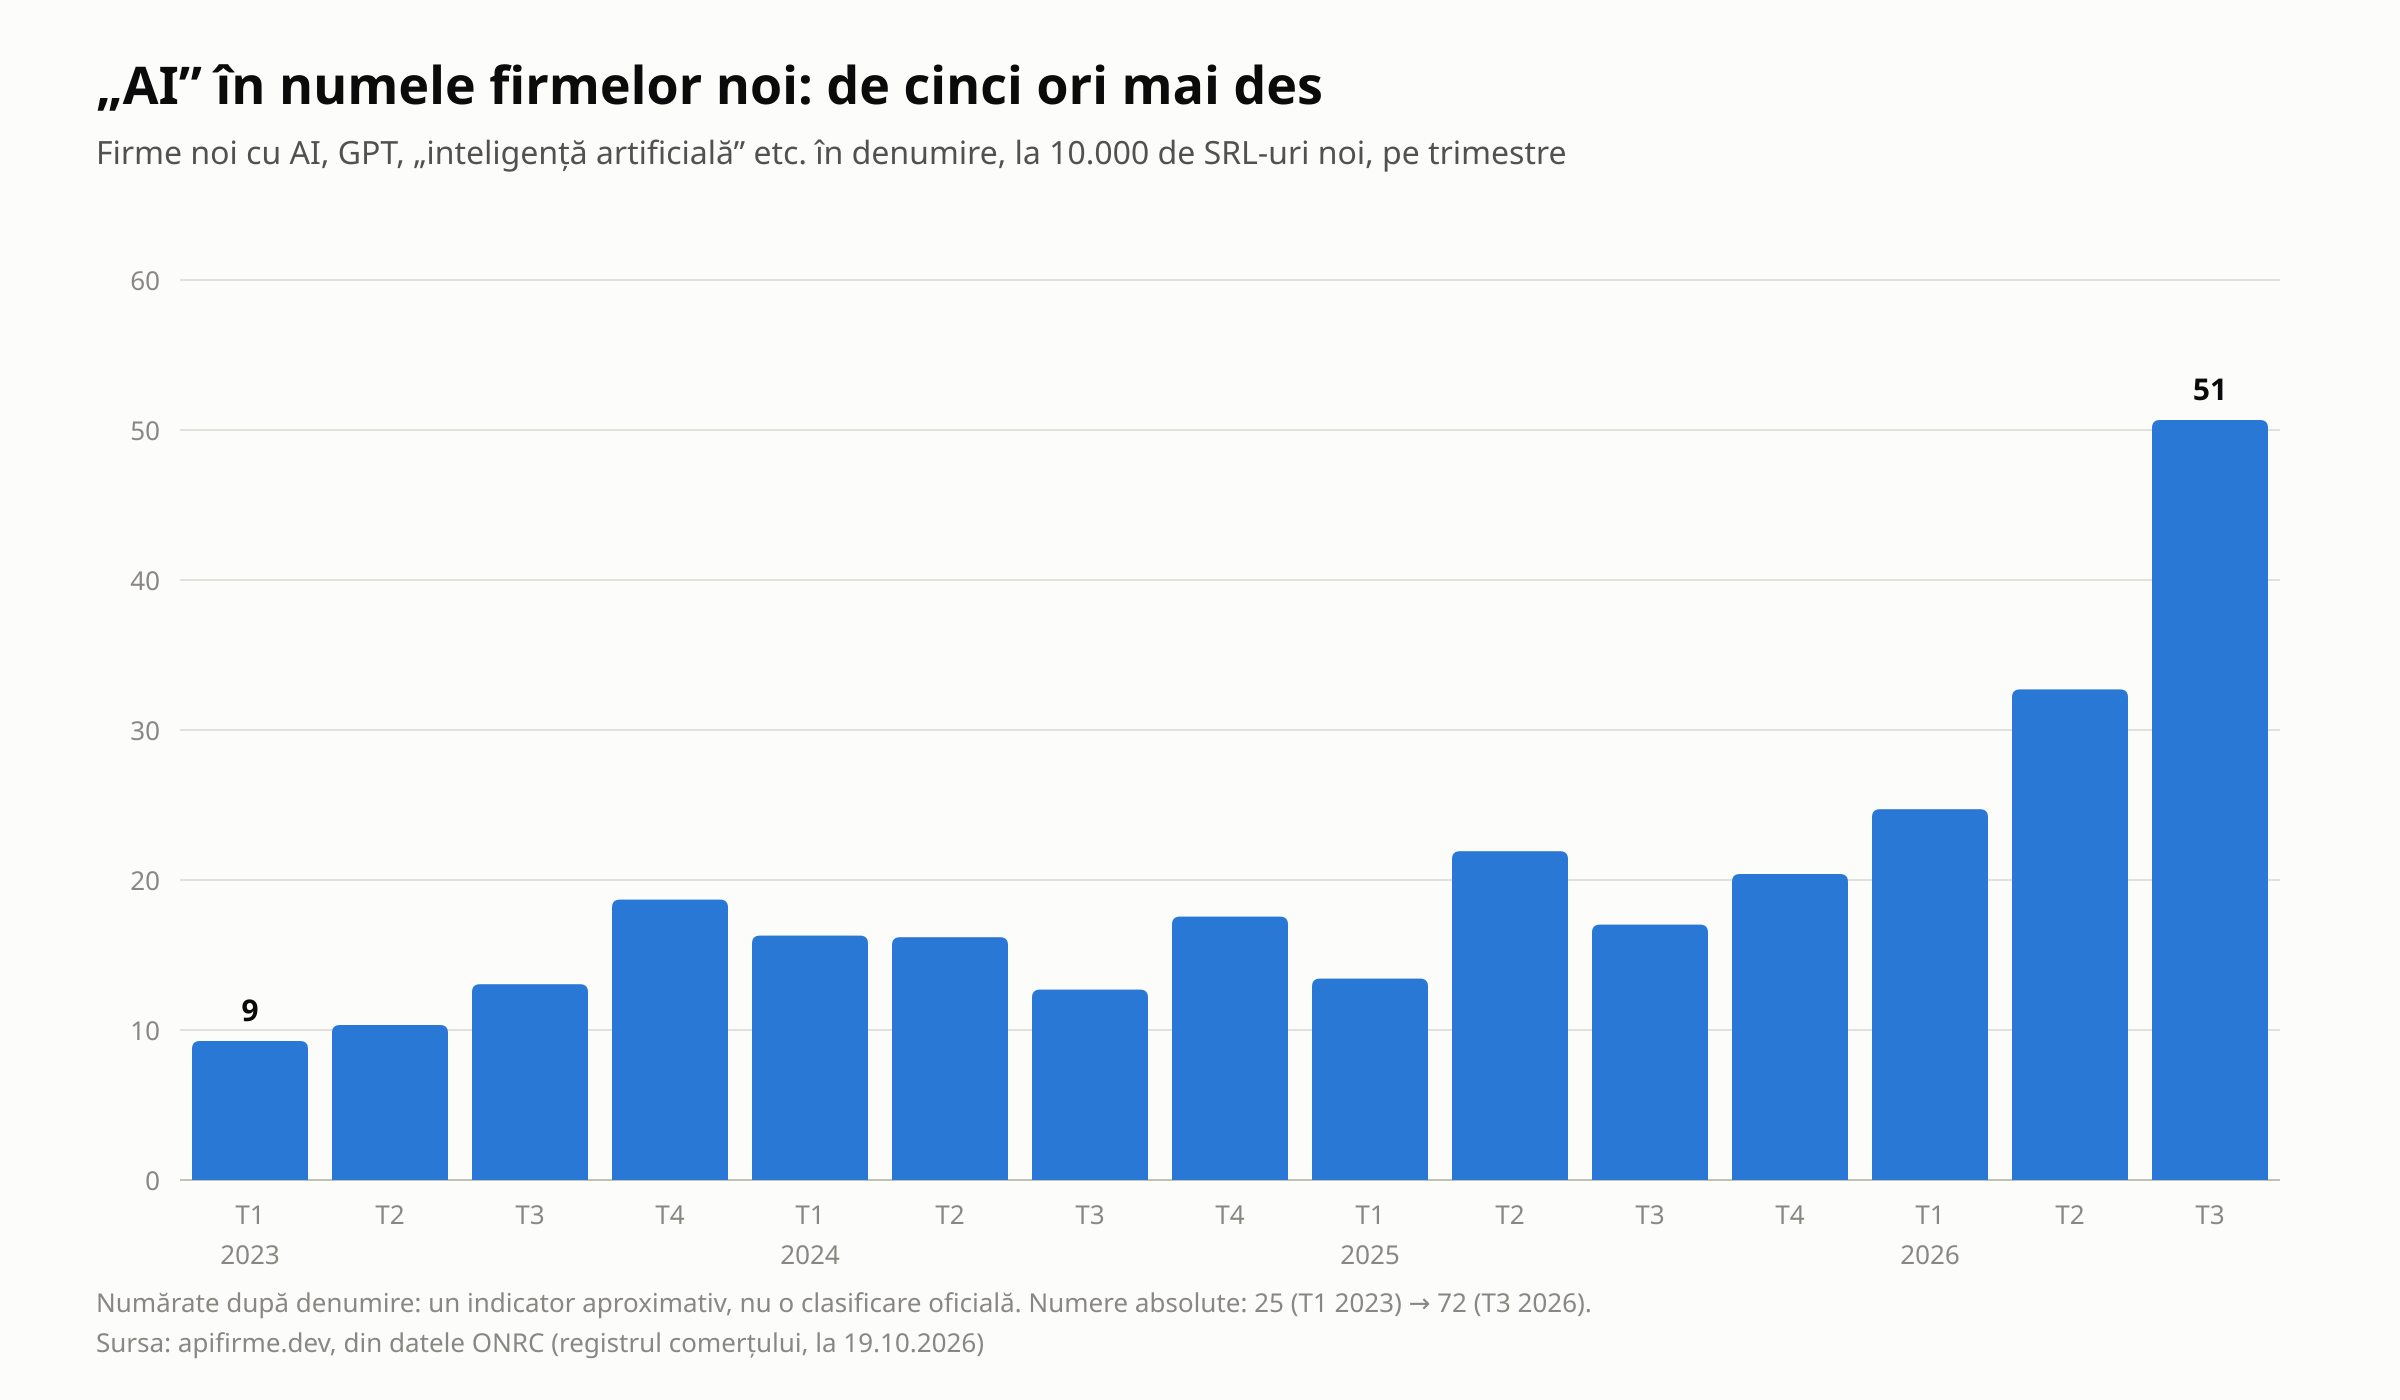
În primele luni ale anului 2023 erau înregistrate aproximativ 9 firme cu asemenea termeni la fiecare 10.000 de SRL-uri noi. În trimestrul al treilea din 2026, indicatorul a ajuns la 51.
În valori absolute, numărul rămâne relativ redus: 72 de firme în trimestrul al treilea din 2026. Acestea provin în principal din domeniul IT, dar apar și în contabilitate, marketing, comerț online și servicii de înfrumusețare.
Pentru comparație, conform Eurostat, în 2025 doar 5,2% dintre firmele românești cu cel puțin 10 angajați utilizau inteligența artificială, cel mai mic procent din Uniunea Europeană.
Datele sugerează că, deocamdată, termenul „AI” se vinde mai bine decât se utilizează efectiv tehnologia.
Semnalul mai solid: creșterea firmelor care dezvoltă produse software
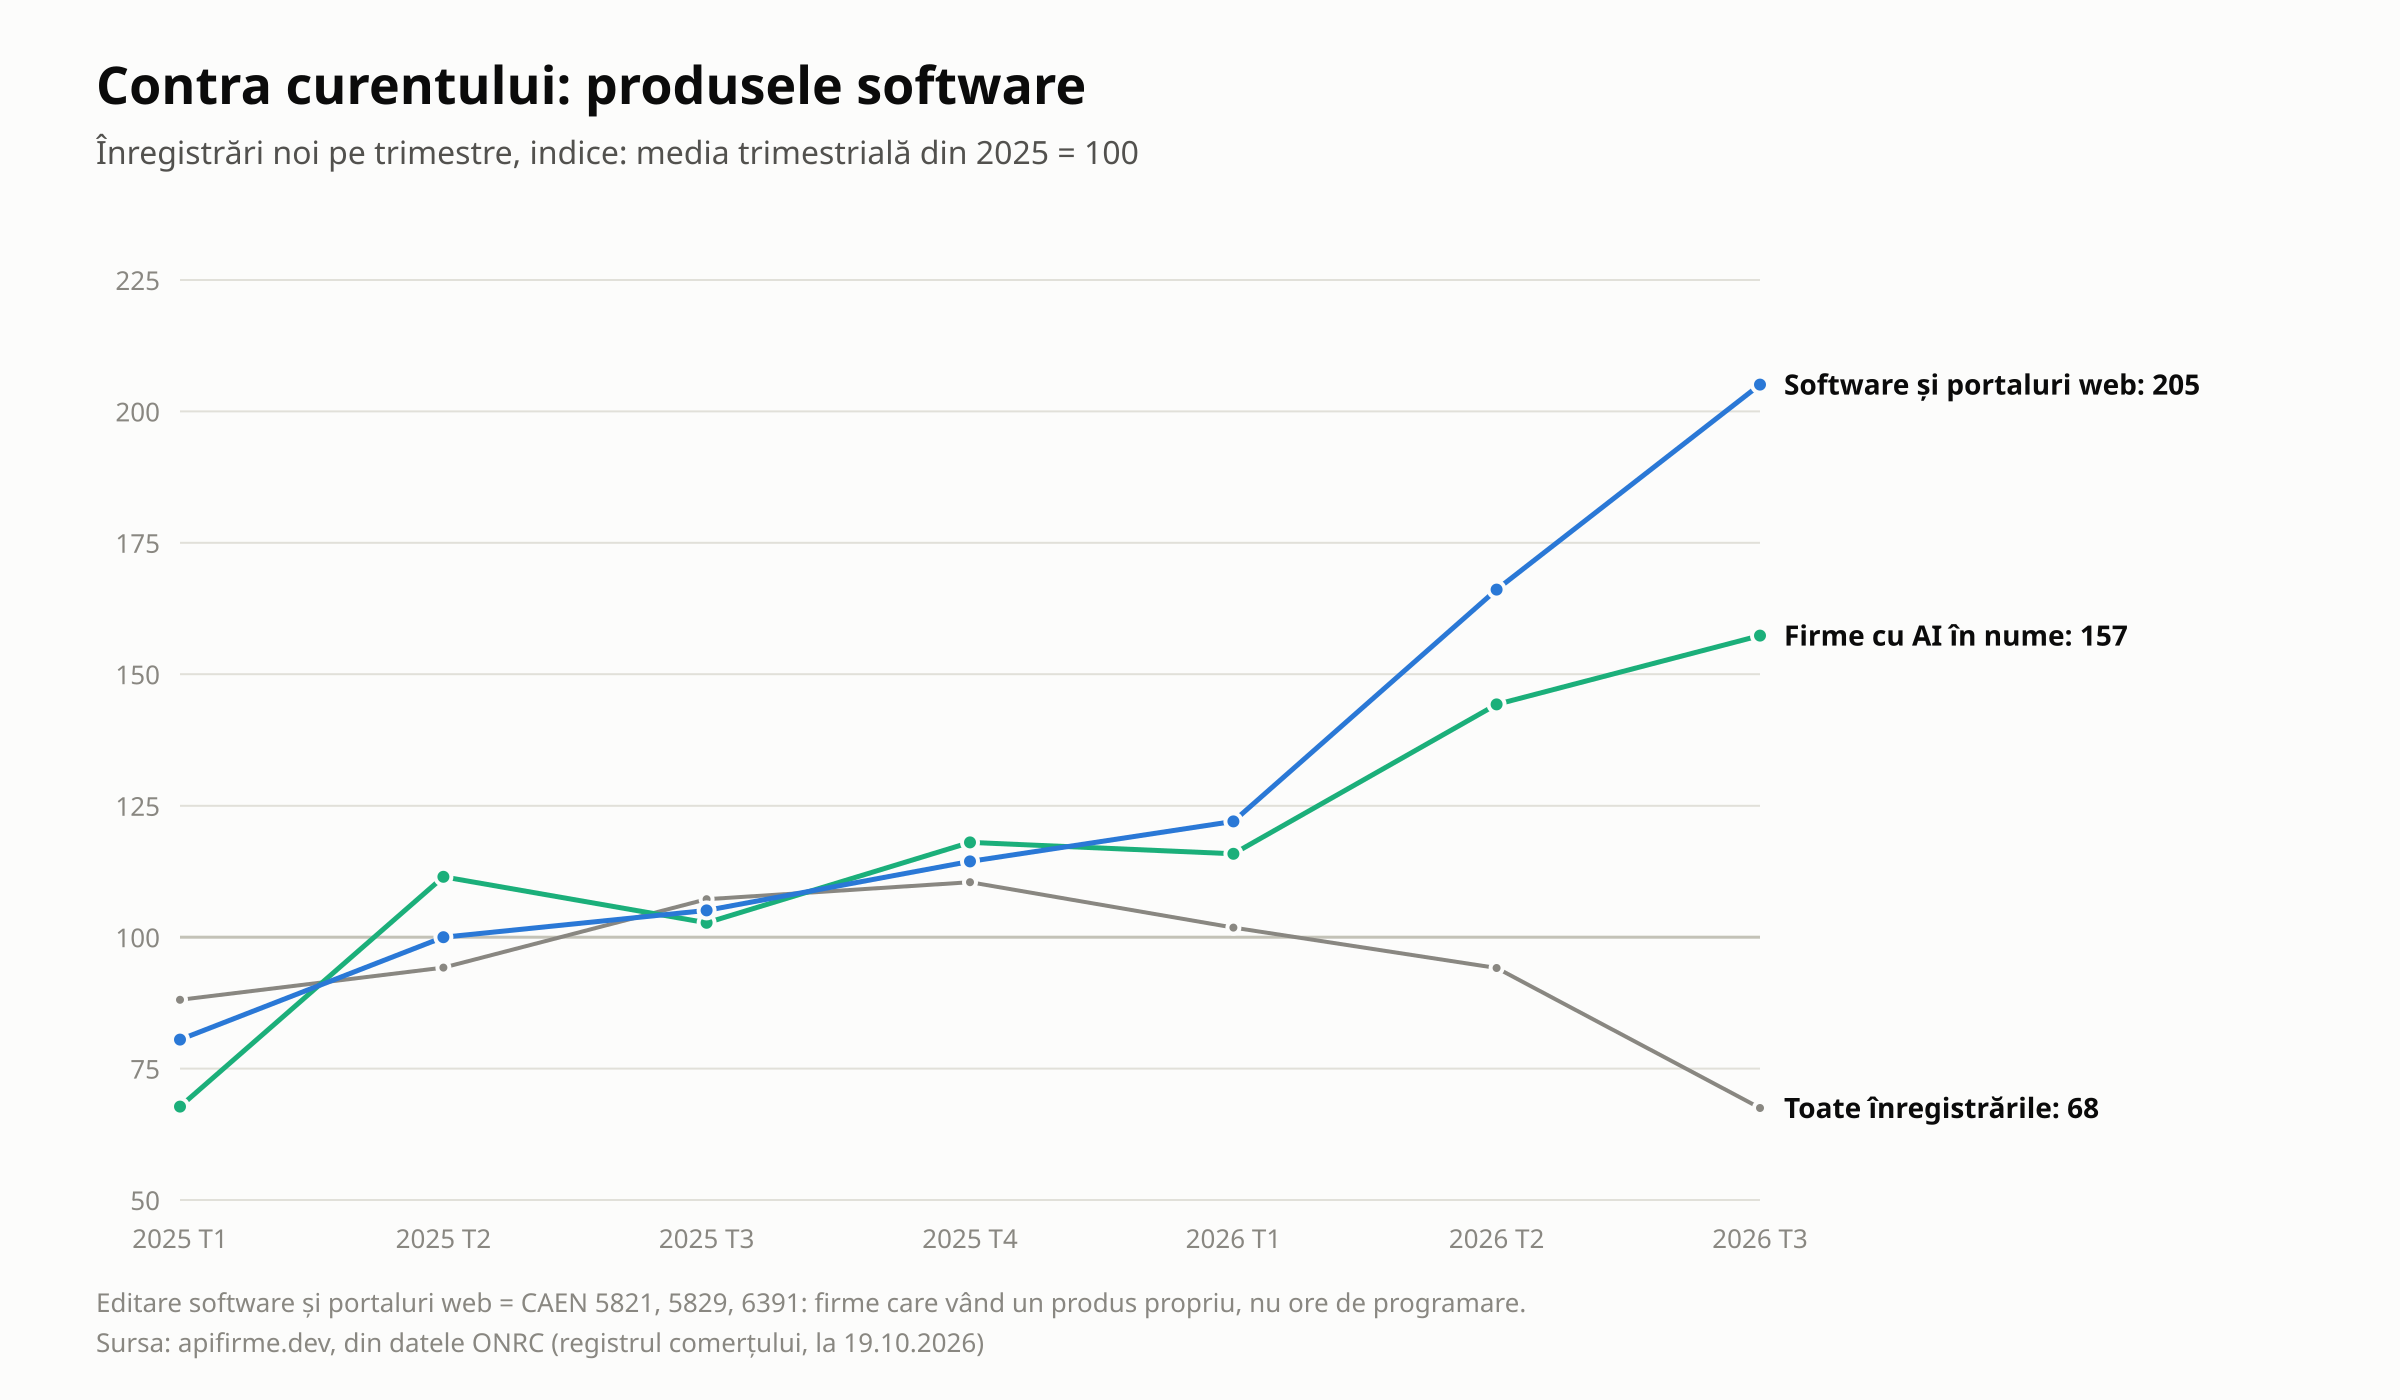
Un indicator mai relevant decât denumirile firmelor este evoluția societăților înregistrate pentru a-și vinde propriile produse software.
Aici sunt incluse activitățile de editare de software și portaluri web, încadrate la codurile CAEN 5821, 5829 și 6391.
Numărul acestor înmatriculări a crescut cu 73%, de la 337 la 582, într-un an în care numărul total al înmatriculărilor a scăzut.
Dacă media din 2025 este folosită ca bază de referință, cu un indice de 100, în trimestrul al treilea din 2026 indicele pentru aceste activități a ajuns la 205. Prin comparație, indicele pentru toate înmatriculările a fost de 68.
Interpretarea propusă de această analiză, fără a reprezenta o dovadă definitivă, este că instrumentele actuale permit unor echipe de doi sau trei oameni să construiască și să susțină un produs software care, în urmă cu câțiva ani, ar fi necesitat o echipă întreagă.
În acest context, antreprenorii care vând ore de programare tind să aleagă forma PFA. Scutirea de impozit pentru activitățile din IT s-a încheiat în 2025. În schimb, cei care dezvoltă și comercializează propriul produs software tind să înființeze firme dedicate acestui produs.
Județ cu județ
Evoluția înmatriculărilor diferă și în funcție de județ. În perioada ianuarie–septembrie 2026, comparativ cu aceeași perioadă din 2025, cele mai mari piețe au înregistrat următoarele rezultate:
| Județ | Ian–sep 2025 | Ian–sep 2026 | Variație | Ponderea PFA, II, IF în 2026 |
|---|---|---|---|---|
| București | 24.796 | 24.294 | −2% | 45% |
| Ilfov | 6.883 | 6.700 | −3% | 27% |
| Cluj | 5.387 | 5.020 | −7% | 44% |
| Timiș | 5.139 | 4.953 | −4% | 48% |
| Iași | 4.683 | 4.031 | −14% | 50% |
| Constanța | 3.574 | 3.793 | +6% | 43% |
| Brașov | 3.850 | 3.304 | −14% | 50% |
| Bihor | 3.500 | 3.247 | −7% | 46% |
| Dolj | 3.671 | 2.808 | −24% | 49% |
| Prahova | 3.102 | 2.728 | −12% | 44% |
București: 24.294 de înmatriculări, față de 24.796 în 2025, o scădere de 2%. Ponderea PFA-urilor, întreprinderilor individuale și întreprinderilor familiale a fost de 45%.
Ilfov: 6.700 de înmatriculări, față de 6.883, o scădere de 3%. Ponderea formelor independente a fost de 27%.
Cluj: 5.020 de înmatriculări, comparativ cu 5.387, o scădere de 7%. Ponderea PFA-urilor, II-urilor și IF-urilor a ajuns la 44%.
Timiș: 4.953 de înmatriculări, față de 5.139, o scădere de 4%. Ponderea formelor independente a fost de 48%.
Iași: 4.031 de înmatriculări, față de 4.683, o scădere de 14%. Ponderea PFA-urilor, II-urilor și IF-urilor a fost de 50%.
Constanța: 3.793 de înmatriculări, comparativ cu 3.574, o creștere de 6%. Ponderea formelor independente a fost de 43%.
Brașov: 3.304 de înmatriculări, față de 3.850, o scădere de 14%. Ponderea PFA-urilor, II-urilor și IF-urilor a ajuns la 50%.
Bihor: 3.247 de înmatriculări, comparativ cu 3.500, o scădere de 7%. Ponderea formelor independente a fost de 46%.
Dolj: 2.808 de înmatriculări, față de 3.671, o scădere de 24%. Ponderea formelor independente a fost de 49%.
Prahova: 2.728 de înmatriculări, comparativ cu 3.102, o scădere de 12%. Ponderea PFA-urilor, II-urilor și IF-urilor a ajuns la 44%.
Bucureștiul a rămas aproape de nivelul din anul anterior, iar înmatriculările din domeniul IT din Capitală au crescut cu 22%.
Doar trei județe au depășit nivelul din 2025: Călărași, cu o creștere de 7%, Constanța, cu 6%, și Galați, cu 1%.
Un element comun tuturor celor 42 de județe este creșterea ponderii PFA-urilor, întreprinderilor individuale și întreprinderilor familiale în totalul înmatriculărilor din 2026.
Ce nu apare (încă) în date
Apărarea
Împrumuturile SAFE, în valoare de 16,7 miliarde de euro pentru apărare și infrastructură, au fost semnate în mai 2026.
Deocamdată, impactul acestora abia dacă se reflectă în datele registrului comerțului. Activitatea de fabricare a echipamentelor militare continuă să înregistreze doar câteva înmatriculări pe an.
Există totuși câteva semnale punctuale: numărul înmatriculărilor în cercetarea în științe și inginerie a crescut de la 114 la 156, iar cel din fabricarea de electronice, de la 21 la 60.
Holdingurile
Înmatriculările de holdinguri au crescut cu 23%, de la 261 la 322, evoluție în direcția opusă celei înregistrate de majoritatea celorlalte societăți comerciale.
O posibilă explicație ar putea fi majorarea impozitului pe dividende. Ipoteza este plauzibilă, dar datele disponibile nu demonstrează o legătură directă între cele două evoluții.
Funcționarii disponibilizați
În date nu se observă un val distinct de foști angajați ai administrației locale care să fi devenit PFA-uri după disponibilizări.
Dacă o asemenea tendință există, ea nu poate fi identificată separat în masa celor aproximativ 45.000 de PFA-uri înregistrate în acest an.
Dacă pornești acum o afacere
Alegerea între PFA și SRL depinde de venituri, cheltuieli, existența angajaților și modul în care antreprenorul intenționează să își desfășoare activitatea.
Informațiile de mai jos au caracter informativ și nu reprezintă consultanță fiscală. Pentru o decizie potrivită situației concrete, consultarea unui contabil rămâne esențială.
Iată principalele reguli și modificări de care trebuie să ții cont în 2026.
SRL: capitalul social minim
Capitalul social minim pentru un SRL nou este de 500 de lei.
Pentru societățile cu o cifră de afaceri de peste 400.000 de lei, capitalul social trebuie să ajungă la 5.000 de lei până la 18 decembrie 2027.
Microîntreprinderi: plafon și impozitare
Plafonul de încadrare în regimul microîntreprinderilor este de 100.000 de euro, iar cota unică de impozitare este de 1%.
În plus, impozitul pe dividende este de 16% pentru dividendele distribuite începând cu 1 ianuarie 2026.
PFA: impozit și contribuții sociale
În cazul PFA-urilor, contribuțiile sociale se stabilesc în funcție de venitul realizat și de plafoanele prevăzute de legislație.
- CASS: cota este de 10%, iar baza de calcul se situează între 6 și 72 de salarii minime.
- CAS: cota este de 25%, cu baze de calcul corespunzătoare nivelurilor de 12 sau 24 de salarii minime, în funcție de venitul realizat.
Impozitul pe venit este de 10% din venitul net, conform regulilor aplicabile activității respective.
e-Factura: transmiterea facturilor
Începând din 2025, sistemul RO e-Factura a fost extins și la facturile emise către persoane fizice, adică tranzacțiile B2C.
Din 2026, transmiterea facturilor în sistem trebuie realizată în termen de cinci zile lucrătoare.
Indiferent dacă alegi PFA sau SRL, respectarea obligațiilor privind emiterea și transmiterea facturilor rămâne esențială.
Coduri CAEN: termenul pentru actualizare
Pentru actualizarea codurilor CAEN la Rev. 3, firmele deja existente au la dispoziție termen până la 1 aprilie 2027.
Puncte de lucru: înregistrare fiscală
Începând cu 2026, orice punct de lucru care are cel puțin un angajat trebuie să primească înregistrare fiscală.
Emiterea și transmiterea facturilor prin factureaza.ro
Indiferent de forma juridică aleasă, factura trebuie să ajungă în sistemul RO e-Factura atunci când există obligația legală de transmitere.
Cu factureaza.ro, poți emite și transmite facturile direct din aplicație. Introducerea CUI-ului permite preluarea datelor clientului, simplificând procesul de facturare. Poți începe gratuit, fără să fie nevoie de un card bancar.
Despre date
Analiza se bazează pe înmatriculările din registrul comerțului și pe datele privind firmele din România. Pentru interpretarea corectă a rezultatelor, este important să fie cunoscute metodologia și limitele setului de date.
Ce am numărat
Au fost incluse toate înmatriculările din registrul comerțului (ONRC), numărate după data înmatriculării. Sunt incluse și societățile care au fost radiate ulterior.
Ce nu am numărat
Nu au fost incluse profesiile liberale și asociațiile, deoarece acestea nu trec prin registrul comerțului.
De asemenea, nu au fost incluse punctele de lucru ale firmelor existente care au primit cod fiscal propriu începând din ianuarie 2026. Numai în lunile ianuarie și februarie au existat zeci de mii de asemenea înregistrări.
Codurile CAEN
Analiza folosește codurile CAEN existente pentru fiecare firmă în versiunea din 2025, respectiv CAEN Rev. 3.
Această metodologie permite compararea pe domenii a înmatriculărilor din 2025 și 2026, perioade în care este utilizată aceeași versiune a clasificării activităților economice.
„AI” în numele firmelor
Identificarea firmelor asociate inteligenței artificiale s-a făcut pe baza denumirii acestora, căutând termeni precum „AI”, „GPT”, „LLM”, „neural”, „agentic” și „inteligență artificială”.
Prin urmare, indicatorul este aproximativ: poate include firme care folosesc acești termeni în nume fără să dezvolte efectiv tehnologii AI și poate exclude firme care activează în domeniu, dar nu folosesc asemenea termeni în denumire.
Verificarea datelor
Rezultatele au fost comparate cu statisticile oficiale ale ONRC.
Pentru perioada ianuarie–septembrie 2026, ONRC raportează 100.975 de înmatriculări, în timp ce setul de date utilizat în această analiză indică 101.195.
Sursa datelor
Datele provin din apifirme.dev, API-ul și serverul MCP dezvoltate de Cubus Arts pentru accesul la date oficiale despre firmele din România. Acestea includ informații din registrul comerțului, ANAF, bilanțuri și înmatriculări noi, disponibile pe zile, domenii de activitate și județe.